
Donation au dernier vivant, ce qu’elle change vraiment pour le conjoint qui reste
23 octobre 2026
Assurance-vie, quels fonds en euros pourraient profiter de la remontée des taux
23 octobre 2026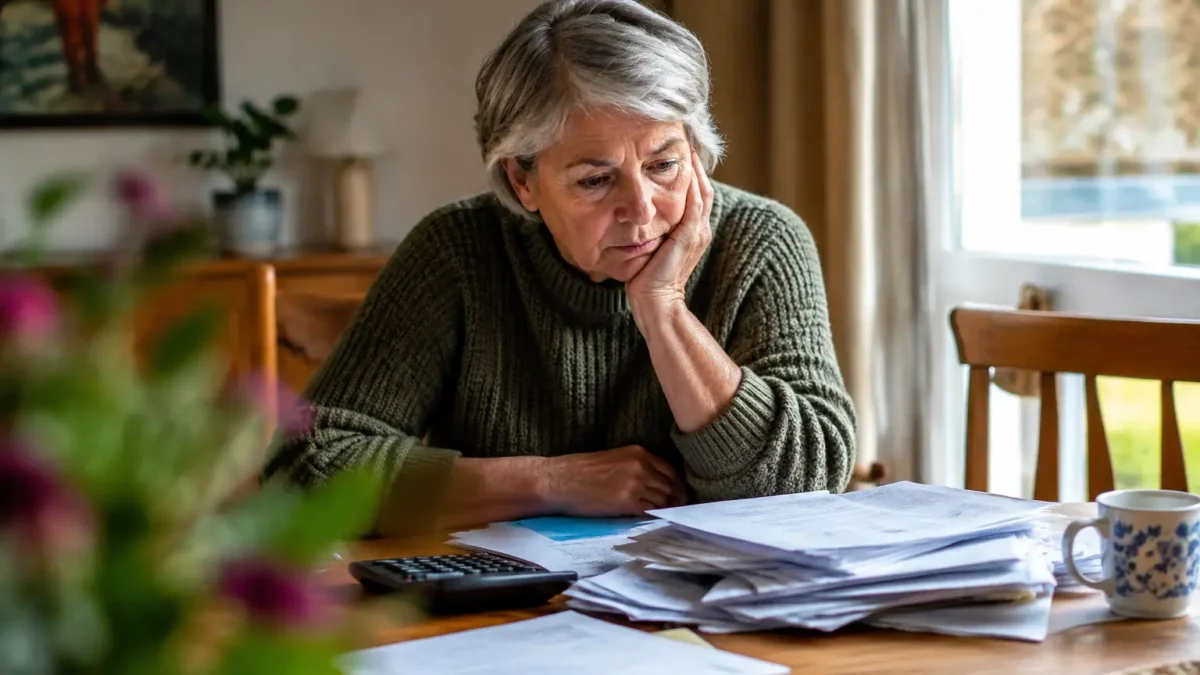
À 80 ans, Maria-Teresa vit seule avec 840 euros de pension de retraite. Son loyer, lui, s’élève à 1 200 euros. Avant même de faire les courses, il manque donc de l’argent. Pour tenir, cette retraitée veuve a trouvé une parade : elle héberge deux étudiantes chez elle.
Son cas n’est pas un simple fait divers. Il pose une question que beaucoup de retraités modestes finissent par se poser : que faire quand le logement coûte plus cher que ce que l’on touche chaque mois ? Avant de renoncer à manger correctement ou à se soigner, quelques droits méritent d’être passés en revue.
Loyer supérieur à la pension : les aides au logement à vérifier en premier
Le premier réflexe consiste à faire le tour des aides existantes. Les aides au logement, comme l’APL, sont calculées selon les ressources, le montant du loyer et la composition du foyer. Un simulateur ou un échange avec la CAF permet de savoir si un droit existe, et pour quel montant. Cette vérification coûte du temps, jamais d’argent, et elle peut changer le reste à vivre.
| Piste | À quoi elle sert | Où se renseigner |
|---|---|---|
| Aides au logement (APL) | Alléger le loyer selon les ressources et la situation du foyer | CAF |
| Pension de réversion | Compléter les revenus après le décès du conjoint | Caisse de retraite, assurance retraite |
| Minimum vieillesse et autres prestations | Relever des ressources très faibles, sous conditions | Organismes sociaux, caisse de retraite |
| Logement social | Réduire durablement le poids du loyer | Mairie, bailleur social |
360 euros d’écart : le calcul qui résume tout
Avec 840 euros de pension et 1 200 euros de loyer, le déficit atteint 360 euros par mois avant la première dépense d’alimentation, de santé ou d’énergie. C’est cet écart qu’il faut chercher à réduire, par les aides d’abord, par un changement de logement ensuite.
Pension de réversion : un droit à examiner après un veuvage
Le veuvage peut bouleverser durablement les ressources d’un foyer, surtout quand le conjoint apportait une grande part des revenus. La pension de réversion fait partie des dispositifs à examiner, sous réserve des règles propres à chaque régime. Certains critères portent sur l’âge ou sur les ressources du survivant, comme le détaille cet article sur la condition de ressources de la réversion.
Autre point à retenir : ces démarches ne sont pas toujours automatiques. Un droit non demandé reste un droit non versé. Le plus sûr consiste à contacter directement sa caisse de retraite ou l’assurance retraite pour vérifier sa situation précise.
Carrière incomplète : le poids des cotisations manquantes
Maria-Teresa explique avoir cotisé seulement 11 années. À l’époque, elle préférait un revenu immédiat à la protection sociale. Elle ne présente pas ce choix comme une règle générale : c’est son parcours personnel.
Il rappelle pourtant une évidence. Une carrière incomplète pèse directement sur le montant de la pension. Consulter régulièrement son relevé de carrière permet de repérer d’éventuelles anomalies et de savoir où l’on en est, avant que la situation ne devienne tendue.
Logement social et garanties demandées par les propriétaires
Quand le loyer dépasse durablement la pension, déménager peut devenir la seule issue. Le logement social est alors une piste logique : un loyer plus bas allège mécaniquement le budget mensuel. Les délais peuvent être longs, d’où l’intérêt de déposer une demande sans attendre d’être au pied du mur.
Dans le parc privé, la recherche peut se compliquer pour une personne âgée aux revenus modestes. Un bailleur ou un propriétaire demande souvent des garanties locatives, parfois un garant, et une petite pension n’inspire pas toujours confiance. Mieux vaut préparer ses justificatifs de ressources et savoir ce que l’on peut présenter avant de visiter.
Le témoignage de Maria-Teresa : colocation et arbitrages du quotidien
Pour Maria-Teresa, accueillir deux étudiantes n’est pas un choix de confort. Elle le présente comme une nécessité pour payer ses dépenses essentielles. Quand le loyer avale davantage que la pension, ce sont l’alimentation, les loisirs et la santé qui servent de variables d’ajustement.
Ce type de solution se réfléchit toutefois avec méthode. Il faut regarder les termes du bail, les règles d’occupation du logement et les conséquences fiscales éventuelles avant de se lancer. Partager son logement soulage le budget, mais cela ne remplace pas la vérification des droits.
En bref
- Maria-Teresa, 80 ans, veuve, vit avec 840 euros de pension et paie 1 200 euros de loyer.
- Elle héberge deux étudiantes pour équilibrer son budget.
- Aides au logement, pension de réversion et logement social sont les premières pistes à vérifier.





