Découvert autorisé, de nouvelles règles s’appliquent dès le 20 novembre, un bon moment pour revoir vos frais
30 octobre 2026
Un Livret A ou une assurance-vie oublié peut se retrouver via Ciclade et Agira avant que l’État ne prélève
30 octobre 2026
Vos parents ou vos grands-parents veulent vous aider à financer votre premier achat, et vous pouvez comparer don, prêt et avance sur héritage avant de choisir. Avant de leur demander un virement, il faut savoir qu’un seul mauvais détail peut transformer une aide en facture fiscale. Le dispositif d’exonération issu de la loi de finances 2025 est généreux, mais il est encadré et temporaire.
Combien peut-on donner sans droits de donation pour un achat immobilier ?
Le dispositif repose sur l’article 790 A bis du CGI. Il exonère de droits de donation les dons d’argent destinés à financer un logement neuf ou des travaux de rénovation énergétique. Le plafond est de 100 000 euros par donateur et par donataire, dans la limite de 300 000 euros reçus par un même bénéficiaire, tous donateurs confondus.
Concrètement, un enfant peut recevoir 100 000 euros de sa mère, 100 000 euros de son père, puis 100 000 euros d’un grand-parent. Au-delà de 300 000 euros, l’exonération s’arrête et les droits classiques s’appliquent sur l’excédent.
| Critère | Ce que prévoit le dispositif |
|---|---|
| Plafond par donateur | 100 000 euros pour un même donataire |
| Plafond par donataire | 300 000 euros, tous donateurs confondus |
| Âge du donateur | Moins de 80 ans au jour du don |
| Âge du donataire | Majeur ou mineur émancipé |
| Biens concernés | Logement neuf, construction, ou travaux de rénovation énergétique, en résidence principale |
| Date limite | Dons effectués entre le 15 février 2025 et le 31 décembre 2026 |
Exemple : 200 000 euros pour un appartement neuf
Un couple achète un trois-pièces neuf en VEFA. Ses deux parents donnent chacun 100 000 euros, soit 200 000 euros. Si un grand-parent ajoute 100 000 euros, le total atteint le plafond de 300 000 euros. Un euro de plus sortirait de l’exonération.
Conditions d’âge et de bénéficiaires pour le don familial exonéré
Le donateur doit avoir moins de 80 ans au moment où il verse l’argent. Cette condition s’apprécie à la date du don, pas à celle de la signature chez le notaire. Un grand-père qui fête ses 80 ans en mars ne peut plus en bénéficier si le virement part en avril.
Côté bénéficiaires, le texte vise les descendants : enfants, petits-enfants et arrière-petits-enfants. Les neveux et nièces sont concernés seulement lorsque le donateur n’a pas de descendance. Le donataire doit être majeur ou émancipé.
Ce don familial se cumule en principe avec les autres dispositifs de droit commun : l’abattement de 100 000 euros entre un parent et un enfant, renouvelable tous les 15 ans, et le don d’argent exonéré jusqu’à 31 865 euros. Faites confirmer ce cumul par votre notaire, car il dépend de votre historique de donations.
Quel logement est éligible ?
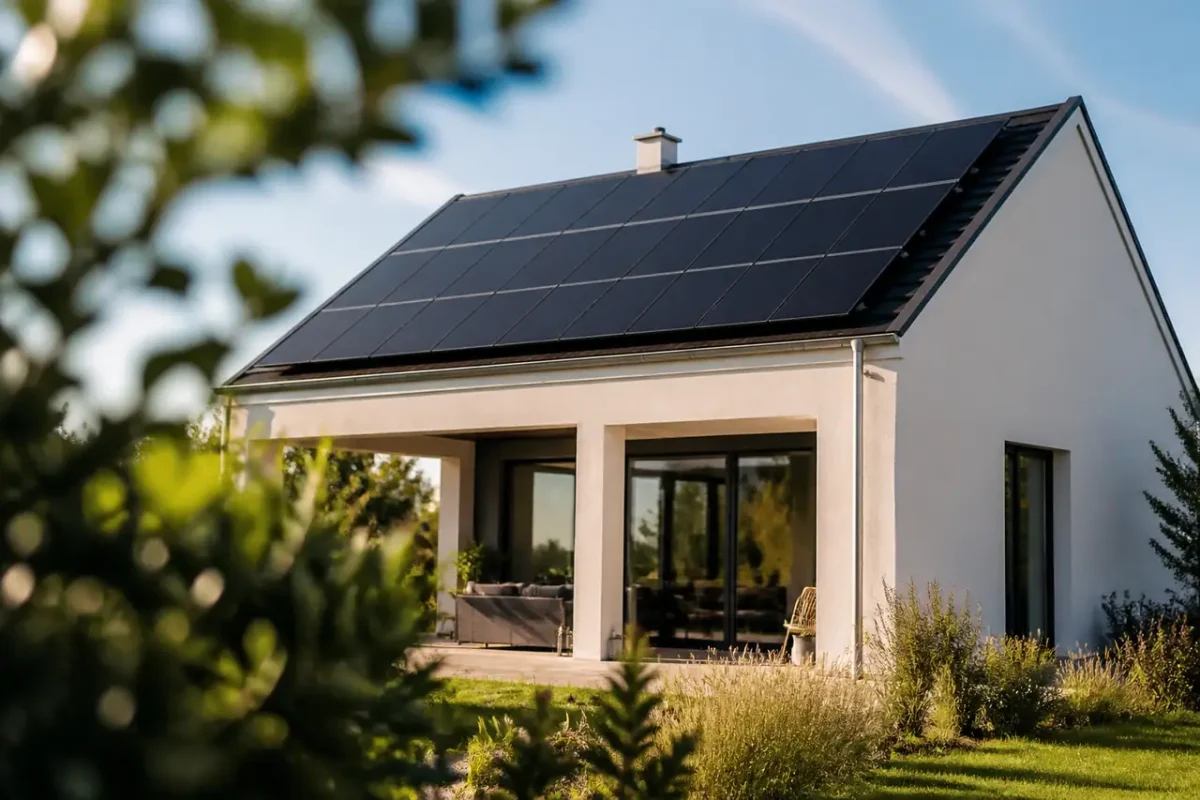
Le bien doit devenir votre résidence principale. Il s’agit d’un logement neuf (achat en VEFA, construction, ou logement jamais occupé), ou de travaux de rénovation énergétique ouvrant droit à certaines aides. Un appartement ancien sans travaux éligibles ne rentre pas dans ce cadre.
La somme reçue doit être affectée à l’opération dans un délai de six mois après le don. Le donataire s’engage aussi à occuper le logement comme résidence principale pendant une durée minimale, fixée à cinq ans par les textes. Une revente ou une mise en location trop précoce peut remettre en cause l’exonération.
Dispositif temporaire : jusqu’à quelle date peut-on donner ?
Le régime est limité dans le temps. Les dons doivent être réalisés entre le 15 février 2025 et le 31 décembre 2026. Il reste donc peu de temps pour agir, et un don versé en janvier 2027 ne serait pas couvert, même pour un achat déjà signé.
Les sources en ligne divergent parfois sur les montants et les échéances, certaines confondant ce dispositif avec d’anciennes mesures. Pour trancher, référez-vous à service-public.gouv.fr ou impots.gouv.fr, qui reprennent le texte de la loi.
Comment déclarer le don et l’utiliser pour l’achat
Un don d’argent, même exonéré, doit être déclaré. La déclaration passe par le formulaire 2735, disponible en ligne sur impots.gouv.fr, en principe dans le mois suivant le don. Le notaire peut s’en charger si vous passez par lui, et c’est souvent le plus sûr.
Le versement doit laisser une trace claire : un virement bancaire du compte du donateur vers celui du donataire, avec un libellé explicite. Un don en espèces ou une avance de fonds sans justificatif complique la preuve. Conservez aussi les factures, le contrat de réservation et l’acte authentique, qui démontrent que l’argent a bien financé le logement.
L’erreur classique : verser l’argent le jour de la signature
Un don effectué et prouvé avant l’acte, puis affecté à l’achat dans les six mois, reste la voie la plus propre. Un virement tardif ou mal justifié risque de ne pas être rattaché à l’opération.
Points à vérifier avant de signer le compromis ou l’acte
Avant de vous engager, passez en revue ces points avec votre notaire :
- L’âge exact de chaque donateur à la date prévue du don.
- Le total déjà reçu par le donataire, pour ne pas dépasser 300 000 euros.
- Le caractère neuf du logement et son statut de résidence principale.
- La date du virement, qui doit tomber avant le 31 décembre 2026.
- Les donations antérieures qui pourraient réduire les abattements cumulables.
Prévoyez aussi une clause dans le compromis qui mentionne l’origine des fonds. Votre banque ou votre courtier en prêt l’appréciera, car un apport issu d’un don familial peut influencer l’octroi du crédit.
Les règles fiscales évoluent, et chaque famille a un historique de donations différent. Ces informations donnent un cadre général, pas un avis personnalisé : confirmez votre situation auprès d’un notaire avant tout virement.