Comment déclarer vos tickets restaurant aux impôts ?
22 septembre 2026
Qu’est-ce qu’un Data Validation Manager et comment garantit-il la qualité des données ?
25 septembre 2026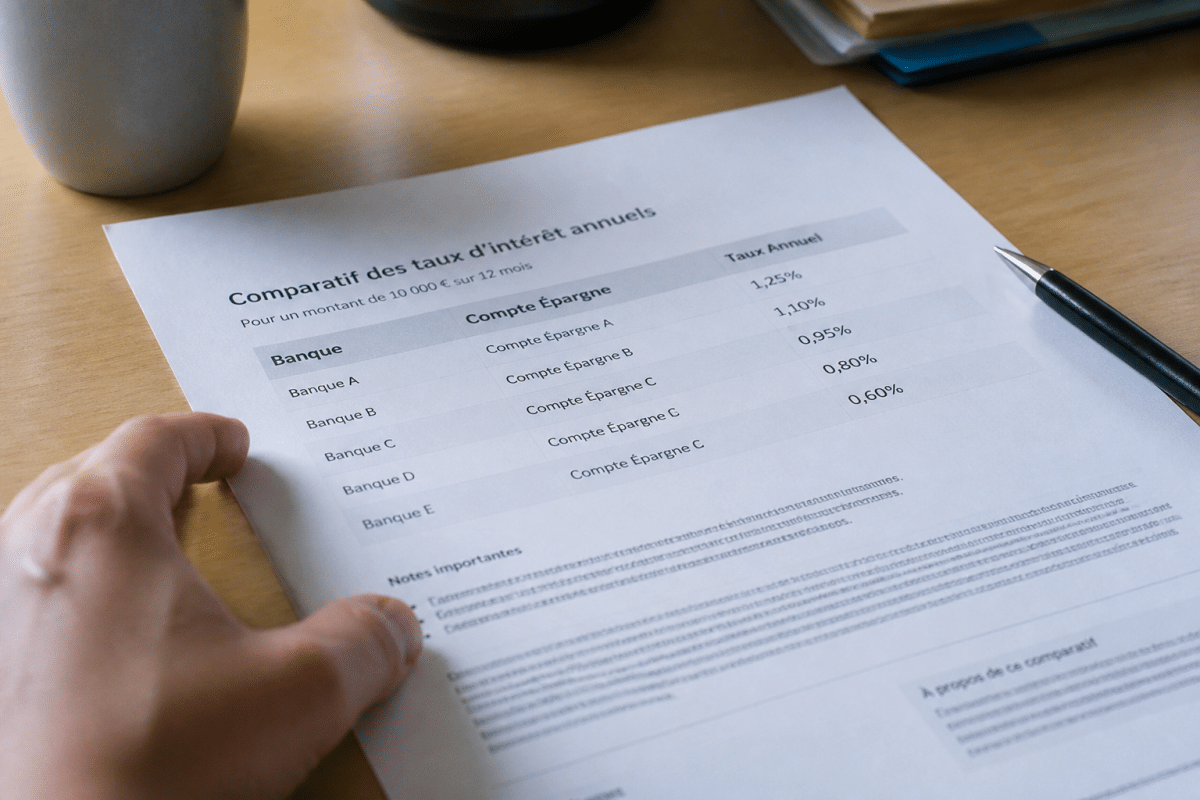
Le début d’année 2026 a apporté son lot de changements pour les épargnants français. Les taux de rémunération des principaux livrets d’épargne réglementée ont connu une nouvelle baisse, actée par arrêté ministériel fin janvier. Cette évolution s’inscrit dans un contexte de ralentissement de l’inflation et de détente progressive des taux directeurs de la Banque centrale européenne.
Bon à savoir
Les taux des livrets réglementés sont révisés deux fois par an, au 1er février et au 1er août, selon une formule tenant compte de l’inflation et des taux monétaires à court terme.
Les nouveaux taux du Livret A et du LEP au 1er février 2026
Depuis le 1er février 2026, le Livret A affiche un taux de rémunération de 1,5 % par an, contre 1,7 % entre le 1er août 2025 et le 31 janvier 2026. Le Livret d’épargne populaire, réservé aux foyers modestes, voit son taux passer à 2,5 % par an, contre 2,7 % auparavant.
Calculateur de rendement des livrets d’épargne 2026
Estimez vos intérêts annuels en fonction du montant épargné et du type de livret.
Cette baisse de 0,2 point pour chacun des deux produits fait suite à la recommandation du gouverneur de la Banque de France, validée par un arrêté du ministère de l’Économie publié le 31 janvier 2026. L’évolution récente des taux du Livret A témoigne d’une tendance baissière marquée : après avoir atteint 3 % en début d’année 2025, le taux est descendu à 2,4 % au 1er février 2025, puis 1,7 % en août 2025.
| Livret | Taux actuel (février 2026) | Plafond | Fiscalité |
|---|---|---|---|
| Livret A | 1,5 % | 22 950 € | Défiscalisé |
| LEP | 2,5 % | 10 000 € | Défiscalisé |
| LDDS | 1,5 % | 12 000 € | Défiscalisé |
| Livret Bleu | 1,5 % | 22 950 € | Défiscalisé |
LDDS, PEL, CEL : les autres livrets réglementés concernés
Le Livret de développement durable et solidaire suit automatiquement le taux du Livret A par indexation réglementaire. Son taux de rémunération s’établit donc également à 1,5 % depuis le 1er février 2026. Le Livret Bleu, distribué par le Crédit Mutuel, reprend les mêmes caractéristiques que le Livret A et affiche le même taux de 1,5 %.
Pour le Plan d’épargne logement, la méthode de calcul diffère légèrement. Le taux du PEL ouvert à partir du 1er février 2026 est égal au taux du Livret A majoré de 0,25 point, soit 1,75 % par an. Les PEL ouverts avant cette date conservent le taux en vigueur à leur date d’ouverture pendant toute leur durée de vie, conformément à leur nature de produit à taux fixe.
Le Compte épargne logement voit son taux calculé sur la base du Livret A, avec une pondération tenant compte des évolutions semestrielles. Son rendement net se situe autour de 1,25 % depuis février 2026, restant inférieur au taux net du Livret A en raison de sa fiscalité spécifique après douze mois de détention.
Quel impact sur votre épargne en 2026 ?

La baisse des taux de rémunération se traduit par une diminution du rendement annuel de votre épargne réglementée. Pour un Livret A rempli au plafond de 22 950 euros, vous percevrez 344,25 euros d’intérêts sur l’année 2026, contre 390,15 euros au taux précédent de 1,7 %. La différence s’élève à 45,90 euros de manque à gagner sur douze mois.
Sur un LEP plafonné à 10 000 euros, les intérêts annuels s’établissent à 250 euros au taux de 2,5 %, contre 270 euros au taux antérieur de 2,7 %. La perte représente 20 euros par an. Les intérêts du Livret A et du LEP restent défiscalisés : ils ne subissent ni prélèvements sociaux ni impôt sur le revenu, ce qui en fait toujours des placements attractifs pour l’épargne de précaution.
Exemple de calcul
Avec 5 000 euros placés sur un Livret A au taux de 1,5 %, vous toucherez 75 euros d’intérêts bruts sur un an. Les intérêts sont calculés par quinzaine : tout versement effectué entre le 1er et le 15 du mois produit des intérêts à partir du 16, et tout versement entre le 16 et la fin du mois produit des intérêts à compter du 1er du mois suivant.
La Caisse des Dépôts et Consignations centralise la majeure partie des fonds collectés sur les Livrets A et LDDS, qu’elle emploie au financement du logement social et des infrastructures publiques. Cette destination des fonds garantit la disponibilité des sommes et la sécurité totale du capital, quel que soit le montant déposé.
Pourquoi cette baisse des taux en février 2026 ?
Le taux du Livret A repose sur une formule réglementaire prenant en compte deux paramètres : l’inflation hors tabac constatée sur les six derniers mois et le taux moyen des emprunts interbancaires en euros à court terme. En décembre 2025, l’inflation en glissement annuel s’affichait autour de 0,8 %, un niveau nettement inférieur aux pics de 2022 et 2023 qui avaient justifié la hausse des taux de rémunération de l’épargne réglementée.
La Banque centrale européenne a par ailleurs entamé un cycle de détente monétaire dès la fin 2024, ramenant progressivement ses taux directeurs. Cette évolution des conditions monétaires se répercute mécaniquement sur le taux du Livret A, calculé selon une formule tenant compte de ces deux facteurs. Le gouverneur de la Banque de France transmet deux fois par an sa recommandation au ministre de l’Économie, qui fixe le taux définitif par arrêté.
Selon plusieurs projections économiques disponibles début 2026, une légère remontée de l’inflation pourrait intervenir au cours du premier semestre, sous l’effet de la hausse des prix de l’énergie et de certains services. Cette dynamique pourrait conduire à une revalorisation du Livret A lors de la prochaine révision du 1er août 2026, avec des scénarios allant de 1,6 % à 1,8 % selon les hypothèses retenues. Le LEP suivrait cette tendance avec un taux anticipé autour de 2,8 %.
Faut-il conserver son épargne sur ces livrets ?
Malgré la baisse des taux de rémunération, le Livret A et le LEP conservent plusieurs atouts majeurs. Leur rendement net reste positif par rapport à l’inflation actuelle, préservant le pouvoir d’achat de votre épargne. La disponibilité immédiate des fonds, sans frais ni pénalité de retrait, en fait des supports idéaux pour constituer une épargne de précaution couvrant trois à six mois de dépenses courantes.
L’absence totale de fiscalité sur les intérêts perçus représente un avantage significatif face aux placements bancaires classiques, soumis au prélèvement forfaitaire unique de 30 %. Pour les titulaires d’un LEP, le différentiel de rendement par rapport au Livret A reste substantiel : un écart de 1 point de pourcentage qui justifie de privilégier ce support si vous remplissez les conditions de revenus.
L’évolution des taux au second semestre 2026 sera déterminante pour ajuster votre stratégie d’épargne. Une remontée vers 1,8 % améliorerait sensiblement le rendement du Livret A, tandis qu’un maintien à 1,5 % pourrait inciter à diversifier une partie de votre épargne vers d’autres supports, selon votre profil de risque et votre horizon de placement. Le suivi des révisions semestrielles reste indispensable pour optimiser la répartition de votre patrimoine financier.