Succession : quelles sont les 5 décisions clés à prendre avant 70 ans ?
1 octobre 2026
Hypothéquer sa maison pour avoir de l’argent consiste à utiliser son bien immobilier comme garantie bancaire pour débloquer des liquidités importantes, sans le vendre. Cette opération vous permet de transformer la valeur de votre patrimoine en cash disponible immédiatement, tout en conservant l’usage de votre logement. Concrètement, la banque inscrit une hypothèque sur votre bien : en cas de non-remboursement du prêt, elle pourra le faire saisir et vendre pour récupérer ses fonds.
Cette solution s’adresse aux propriétaires qui ont besoin d’argent rapidement pour financer des travaux d’envergure, créer une entreprise, investir dans un second bien ou résoudre des difficultés de trésorerie. Le prêt hypothécaire exige une procédure notariée et des frais conséquents, mais il offre des montants élevés et des durées longues que les crédits classiques ne permettent pas toujours.
Combien d’argent peut-on emprunter en hypothéquant sa maison ?
Le montant empruntable dépend directement de la valeur du bien immobilier. Les banques et courtiers spécialisés prêtent généralement entre 50 % et 80 % de la valeur nette du bien, après déduction des crédits éventuels encore en cours. Plus votre bien est entièrement remboursé ou possède une forte valeur résiduelle, plus vous pourrez mobiliser de liquidités.
Simulateur de prêt hypothécaire
Estimez le montant que vous pouvez emprunter en hypothéquant votre bien immobilier et calculez vos mensualités.
Exemple concret
Maison estimée à 300 000 €, entièrement remboursée. La banque accepte un taux de prêt de 70 % : vous pouvez obtenir jusqu’à 210 000 € en cash, remboursables sur 15 à 25 ans selon votre capacité de remboursement.
La durée de remboursement varie entre 5 et 25 ans, selon le montant, votre âge et votre solvabilité. Les taux d’intérêt appliqués aux prêts hypothécaires de trésorerie sont souvent plus élevés que ceux d’un crédit immobilier classique, car le risque perçu par la banque est différent : vous n’achetez pas un nouveau bien, vous consommez des liquidités.
Conditions pour hypothéquer son bien immobilier
Être propriétaire du bien
Vous devez être le propriétaire du bien que vous souhaitez hypothéquer, et disposer de l’acte de propriété en bonne et due forme. Dans la majorité des cas, la banque exige que le bien soit libre de tout crédit en cours, ou au minimum que la part restant due soit très faible. Certains organismes acceptent une hypothèque sur un bien encore grevé d’un prêt, mais le montant déblocable sera alors réduit.
Le bien doit être situé en France, être en bon état général et disposer d’un marché immobilier actif dans sa zone géographique. Les banques privilégient les biens d’habitation classiques (maison individuelle, appartement) : les terrains nus ou les biens atypiques sont souvent refusés ou nécessitent une expertise approfondie.
Justifier sa capacité de remboursement
La banque analyse votre solvabilité avec la même rigueur qu’un crédit immobilier d’achat. Savoir comment augmenter sa capacité d’emprunt avant de solliciter un crédit immobilier peut vous aider à obtenir un meilleur taux. Elle examine vos revenus stables (salaires, pensions, revenus fonciers), votre taux d’endettement et vos charges fixes. En règle générale, votre taux d’endettement après ajout de la nouvelle mensualité ne doit pas dépasser 33 % de vos revenus nets, reste à vivre déduit.
Les banques exigent des justificatifs de revenus sur les derniers mois, vos trois derniers avis d’imposition, et un relevé détaillé de vos crédits en cours. Les retraités, les professions libérales et les dirigeants d’entreprise doivent fournir des pièces complémentaires (bilans comptables, attestation de pension). Si votre profil présente des incidents bancaires récents ou un fichage FICP, l’accord sera très difficile à obtenir.
Les étapes concrètes pour hypothéquer sa maison

Constitution du dossier et analyse bancaire
La première étape consiste à monter un dossier complet auprès d’une banque ou d’un courtier spécialisé en crédit hypothécaire. Vous devez fournir l’acte de propriété du bien, une estimation récente de sa valeur (parfois un avis notarié ou une évaluation d’agence), vos pièces d’identité, vos justificatifs de revenus et vos relevés bancaires des trois derniers mois.
La banque mandate ensuite un expert immobilier agréé pour évaluer précisément la valeur du bien, même si la banque peut annuler une offre de prêt immobilier après signature selon certaines conditions. Cette expertise immobilière est à vos frais (entre 300 € et 800 € selon la taille et la localisation du bien). L’expert vérifie l’état général, la situation du marché local, la présence de servitudes ou de risques (inondation, carrières) et remet un rapport détaillé à la banque.
Sur la base de ce rapport et de votre dossier de solvabilité, la banque émet une offre de prêt mentionnant le montant accordé, le taux d’intérêt, la durée, les mensualités et les conditions de l’hypothèque. Cette offre est soumise au délai légal de réflexion de 10 jours : vous ne pourrez l’accepter qu’après ce délai.
Expertise du bien et signature chez le notaire
Une fois l’offre de prêt acceptée, vous prenez rendez-vous chez le notaire pour signer l’acte d’hypothèque. Ce document officiel inscrit la garantie bancaire sur votre bien auprès de la publicité foncière (ex-conservation des hypothèques). Le notaire vérifie la propriété du bien, l’absence d’autres hypothèques non déclarées, et formalise juridiquement les droits de la banque.
Les frais de notaire pour un prêt hypothécaire comprennent les émoluments du notaire, la taxe de publicité foncière et divers frais administratifs. Ils représentent environ 1,5 % à 2 % du montant du prêt. Ces frais sont à votre charge et doivent être réglés le jour de la signature.
Versement des fonds
Après la signature de l’acte d’hypothèque et son enregistrement au service de la publicité foncière (délai de quelques jours), la banque procède au déblocage des fonds. Le montant est généralement viré en une seule fois sur votre compte bancaire, sauf si vous avez demandé un déblocage progressif pour financer un projet en plusieurs tranches (travaux, par exemple).
Vous commencez à rembourser le crédit hypothécaire dès le premier mois suivant le versement. Les mensualités couvrent le capital emprunté et les intérêts, selon l’échéancier défini dans l’offre de prêt. La durée totale du prêt peut aller jusqu’à 25 ans, selon votre âge et votre capacité de remboursement.
Quels projets financer avec l’argent obtenu ?
L’argent débloqué via un prêt hypothécaire peut servir à financer une large gamme de projets personnels ou professionnels. Les banques acceptent généralement le financement de travaux de rénovation ou d’agrandissement, l’achat d’un second bien immobilier (résidence secondaire, investissement locatif), le rachat de crédits à la consommation pour alléger vos mensualités, ou la création d’une activité professionnelle.
Certains emprunteurs utilisent ces liquidités pour résoudre des difficultés de trésorerie ponctuelles, régler une succession complexe ou financer les études supérieures de leurs enfants. Attention toutefois : la banque peut vous demander de justifier l’usage des fonds, surtout pour des montants importants. Les projets considérés comme risqués ou spéculatifs (trading, jeux d’argent) seront refusés.
Risques et précautions à connaître
Le principal risque du prêt hypothécaire est la saisie immobilière en cas de défaut de paiement prolongé. Si vous ne parvenez plus à rembourser vos mensualités, la banque engage une procédure judiciaire qui peut aboutir à la vente forcée de votre bien pour récupérer le capital restant dû. Vous perdez alors votre maison et, si le produit de la vente ne couvre pas la totalité de la dette (frais de vente, intérêts de retard), vous restez redevable du solde.
Mise en garde
N’hypothéquez votre maison que si vous êtes certain de pouvoir rembourser sur toute la durée du prêt. Évaluez vos revenus futurs, anticipez les imprévus (perte d’emploi, santé) et prévoyez une marge de sécurité financière avant de vous engager.
Les frais d’entrée sont élevés : frais de notaire, frais d’expertise, frais de dossier bancaire et assurance emprunteur obligatoire. Comptez entre 2 % et 3 % du montant emprunté rien que pour ces frais initiaux. En fin de prêt, si vous souhaitez vendre votre bien avant la levée d’hypothèque, vous devrez payer des frais de mainlevée (environ 0,3 % à 0,6 % du capital initial) pour faire radier l’hypothèque.
Les alternatives au prêt hypothécaire classique existent. La caution bancaire (substitution de garantie) est moins coûteuse en frais, mais rarement proposée pour des prêts de trésorerie. Le prêt viager hypothécaire permet aux seniors propriétaires de recevoir une rente ou un capital sans mensualités à rembourser, la banque récupérant sa créance lors de la vente du bien ou du décès de l’emprunteur. Cette solution convient aux retraités sans héritiers directs ou souhaitant améliorer leur niveau de vie sans quitter leur logement.
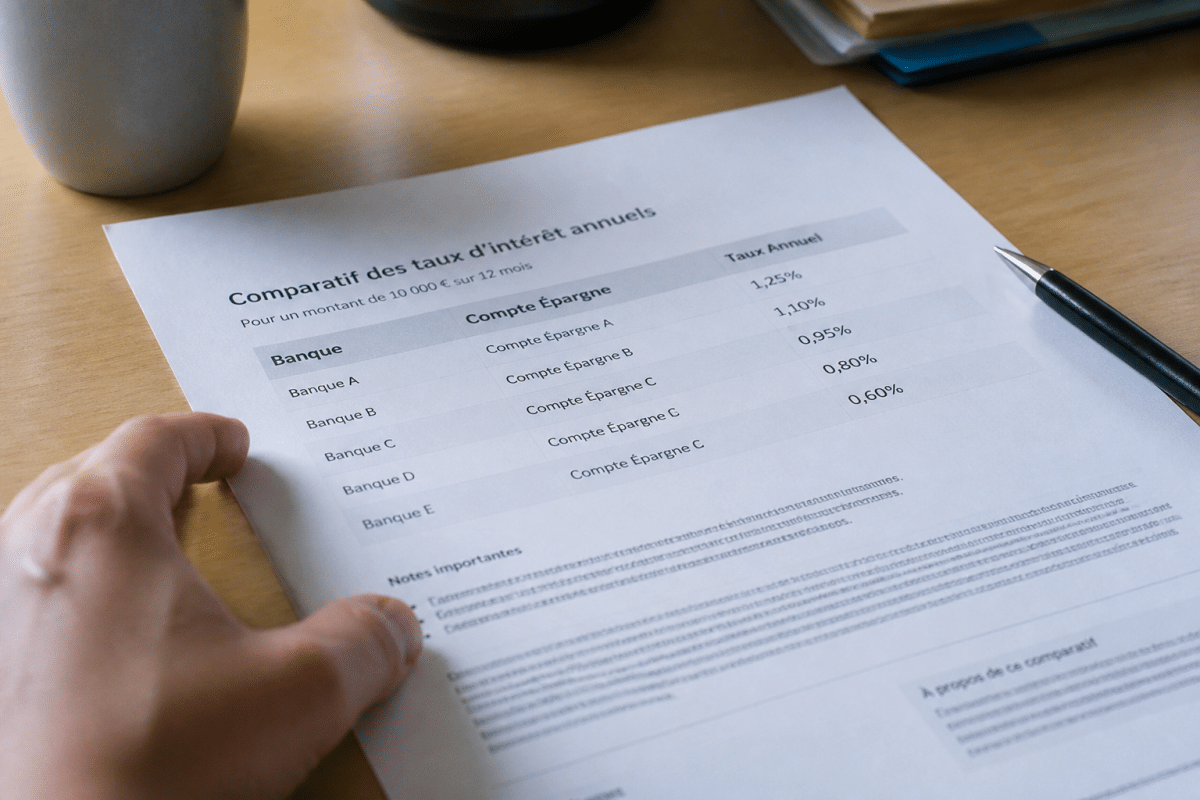
Avant de vous engager, comparez plusieurs offres de prêt, vérifiez le taux annuel effectif global (TAEG) qui inclut tous les frais, et simulez l’impact des mensualités sur votre budget. Un courtier en prêt immobilier peut vous aider à négocier les meilleures conditions et à sécuriser votre projet. Faites-vous accompagner par un courtier spécialisé ou un conseiller bancaire indépendant pour négocier les meilleures conditions et sécuriser votre projet.
===FIN===