Opération non autorisée sur votre compte, la banque doit d’abord vous rembourser, voici ce que cela change
30 octobre 2026
Prêt familial dès 5 000 €, le formulaire 2062 est gratuit et sans notaire, comme la déclaration d’un don
30 octobre 2026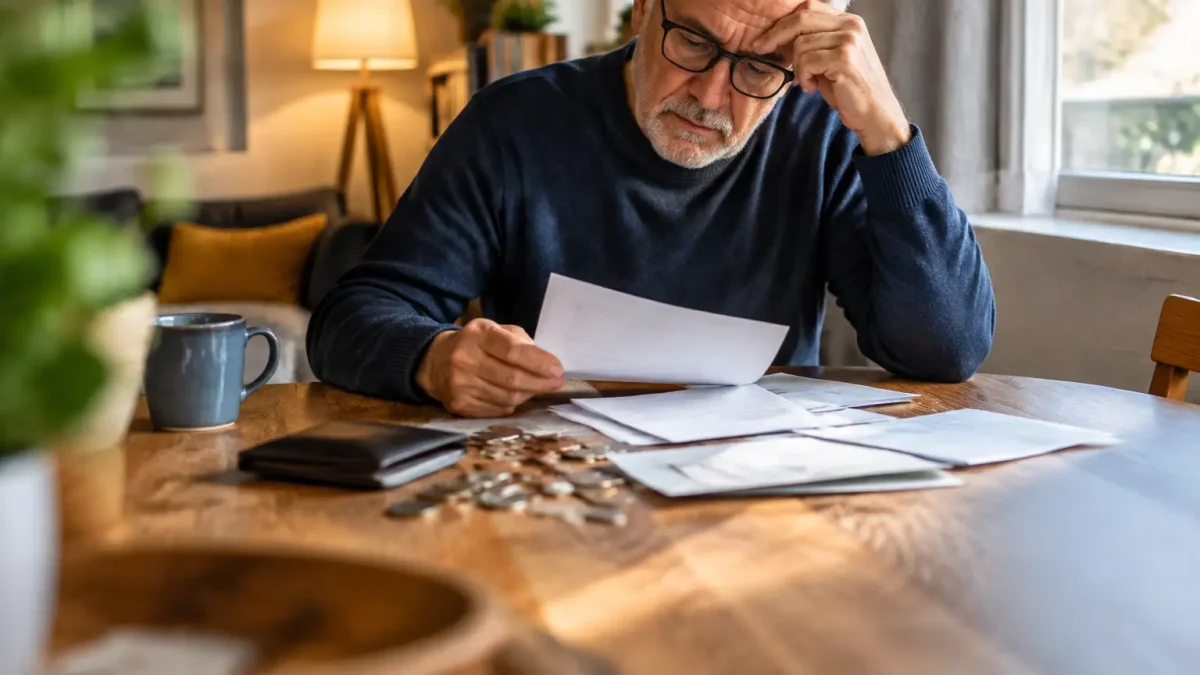
Quand la pension de retraite tourne autour de 1 000 € par mois, chaque course devient un arbitrage. Anthony, retraité, le vit au quotidien. Pour lui, il n’y a presque plus de marge : les dépenses essentielles avalent tout, et la moindre hausse de prix se ressent immédiatement.
Son histoire n’a rien d’isolé. Ces derniers mois, familles, jeunes actifs et retraités sont de plus en plus nombreux à raconter les mêmes difficultés. L’inflation, la flambée du carburant, la hausse de l’électricité, du gaz et des loyers pèsent sur les budgets qui ne suivent pas.
Anthony vit avec 1 000 € de pension : où part son argent
La réponse tient en trois postes : l’alimentation, l’électricité et le gaz. C’est là que son argent s’évapore, mois après mois. « C’est très cher », constate-t-il simplement, sans détour.
Les retraités sont en première ligne, parce que les pensions sont rarement élevées et qu’elles ne s’ajustent pas au rythme des factures, comme le montre le cas d’un retraité sans aide, entre chauffage et repas. Pour éviter de se retrouver à la rue ou de payer des pénalités à la banque, certains rognent sur tout le reste. Anthony fait partie de ceux-là : il peine à joindre les deux bouts avec sa pension d’environ 1 000 €.
Des calculs précis pour chaque dépense et vingt magasins pour un euro
Au fil des années, Anthony s’est construit une méthode. Son principe : comparer les prix, tout le temps. Il peut visiter jusqu’à vingt magasins différents pour gagner ne serait-ce qu’un euro.
Il n’y voit pas une manie. « Ce n’est pas une habitude, c’est une nécessité. Chaque différence de prix compte », explique-t-il. Chaque mois, il refait ses calculs, traque les meilleures offres, change de marque quand c’est moins cher et se déplace au besoin pour trouver le tarif le plus bas.
Sa pension ne lui laisse aucune place pour les dépenses imprévues, les loisirs ou le moindre achat non essentiel. Une panne, une réparation ou une dépense de santé non prévue deviendrait vite un vrai problème.
Vingt magasins pour un euro : le vrai coût de l’économie
Gagner un euro demande ici du temps, des déplacements et une planification minutieuse. Une course qui devrait être banale devient une opération organisée, avec son lot de fatigue.
Une retraite sans loisirs : survivre plutôt que vivre
Une fois la nourriture, l’énergie et les besoins essentiels payés, il ne reste pratiquement plus rien. Ni pour les loisirs, ni pour les vacances, ni pour les activités qui rendent la retraite agréable. Anthony ne vit plus au quotidien, il survit.
Ce rythme d’hypervigilance l’a usé. Chaque achat se pèse, chaque écart se paie. Il juge d’ailleurs les pensions « insuffisantes » pour vivre dignement cette dernière période de vie, et son ressenti dit quelque chose de la pauvreté des retraités qui ne fait pas toujours la une.
Une petite pension : quel seuil et qu’est-ce que ça change au quotidien
Il n’existe pas de définition unique de la « petite pension ». Tout dépend de la situation : on ne vit pas de la même façon seul ou en couple, locataire ou propriétaire, en ville ou à la campagne. Pour situer ce seuil, voir le montant de pension et classe moyenne. Ce qui compte, c’est le reste à vivre, c’est-à-dire ce qu’il demeure une fois les charges fixes réglées.
Dans le cas d’Anthony, ce reste à vivre est quasi nul parce que l’alimentation et les factures d’énergie captent l’essentiel du budget mensuel. Quand ces postes montent, il n’y a plus de variable d’ajustement, sinon la privation.
Vivre avec 1 000 € de retraite : les leviers concrets à étudier
Le témoignage d’Anthony ne dit pas s’il bénéficie déjà d’aides. Pourtant, avec une pension modeste, plusieurs dispositifs méritent d’être vérifiés, car certains droits ne sont pas toujours réclamés par ceux qui pourraient y prétendre. Les conditions varient selon les ressources et la situation de chacun.
- Le chèque énergie et les tarifs sociaux, pour alléger la facture d’électricité et de gaz.
- Le minimum vieillesse (allocation de solidarité aux personnes âgées), accordé sous conditions de ressources.
- La complémentaire santé solidaire, pour limiter les frais médicaux.
- L’aide alimentaire, proposée par les associations et les centres communaux d’action sociale.
Un rendez-vous avec l’assistant social de la mairie, ou avec sa caisse de retraite, permet souvent de faire le point sur ses droits en une seule démarche. Cela ne règle pas tout, mais cela peut enlever un peu de pression sur un budget déjà tendu.
Côté pratique, la méthode d’Anthony reste utile : comparer les prix, jouer sur les marques, planifier ses courses. À condition de ne pas y laisser sa santé ni son moral. Quand il faut visiter vingt magasins pour économiser un euro, c’est le signe que le système ne laisse pas assez d’air aux petites pensions.
Son message est simple : avec 1 000 € par mois, ce n’est pas la gestion qui manque, c’est la marge. Et tant que les prix de l’alimentation et de l’énergie progressent plus vite que les pensions, beaucoup de retraités risquent de se reconnaître dans son quotidien.