
Emprunter plus longtemps pour acheter, ce que coûte vraiment un crédit immobilier étiré sur la durée
27 octobre 2026
Assurance-vie au Luxembourg, ce que change l’ouverture à des épargnants moins fortunés et ses précautions
27 octobre 2026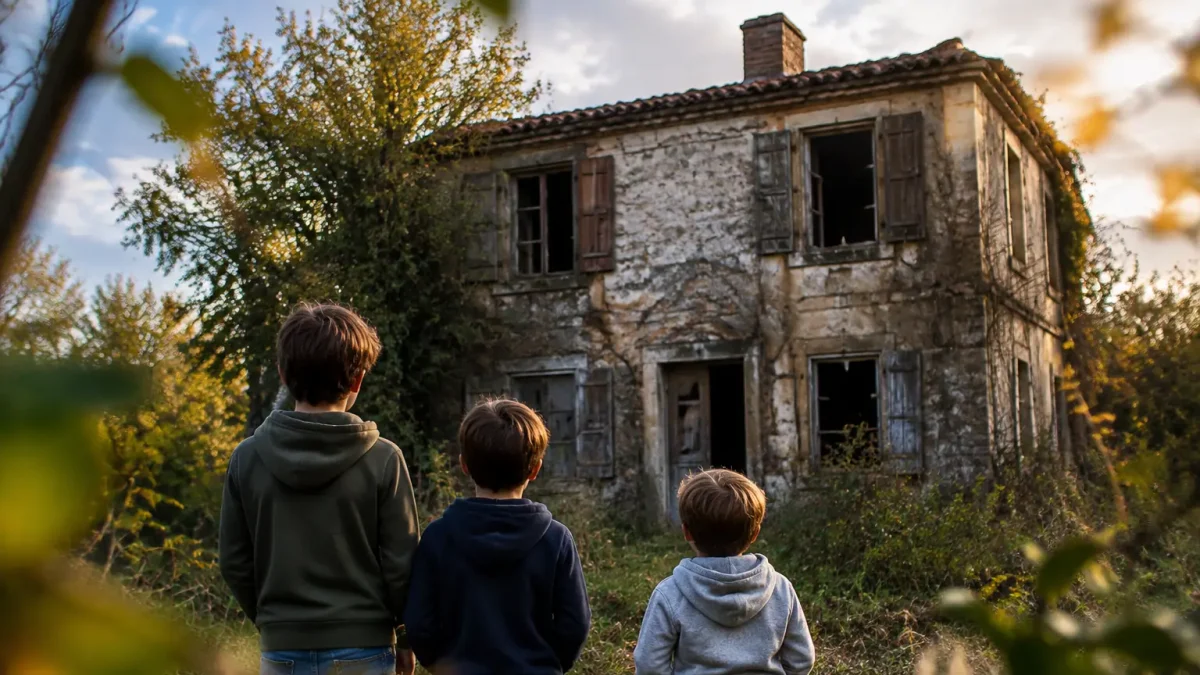
La maison de vos parents est vide, les volets sont fermés, et chacun des enfants a sa vie ailleurs. Personne ne veut s’en occuper, personne n’ose parler de la vendre, et pendant ce temps la taxe foncière tombe. Quand la fratrie hérite, le bien immobilier que personne ne veut garder devient vite un casse-tête, mais il existe des sorties claires, comme le montre cet article sur le désaccord entre frères et sœurs.
La bonne nouvelle d’abord : nul ne peut être contraint de rester dans l’indivision. Chaque héritier peut demander le partage à tout moment. Reste à savoir comment, dans quel ordre et à quel prix.
Pourquoi une maison héritée en commun bloque si vite
À l’ouverture de la succession, les héritiers deviennent propriétaires ensemble de tous les biens. C’est l’indivision, automatique, sans aucune formalité. Chacun détient une quote-part du bien, mais personne n’est propriétaire d’une pièce ou d’un étage.
Le blocage vient des règles de décision. Pour vendre la maison à l’amiable, il faut l’unanimité des indivisaires. Un seul refus, ou un seul silence prolongé, et le dossier s’arrête. Les actes de gestion courante (entretien, assurance, petites réparations) se décident plus souplement, mais dès qu’il s’agit de vendre ou de céder le bien, chaque cohéritier a son mot à dire.
Les charges, elles, ne s’arrêtent pas. Taxe foncière, assurance, chauffage hors gel, entretien du jardin : tout se partage au prorata des parts. Et si l’un des héritiers occupe la maison, les autres peuvent lui réclamer une indemnité d’occupation.
Les deux tiers : la règle qui débloque certains dossiers
Si des indivisaires détenant au moins deux tiers des droits veulent vendre, ils peuvent le faire savoir au notaire, qui informe les autres. Ces derniers ont trois mois pour s’y opposer. Sans opposition, ou si le tribunal judiciaire autorise la vente, elle peut avoir lieu malgré le refus d’une minorité. Cette voie ne joue pas si un testament ou une clause l’interdit.
Les issues possibles : vendre, racheter une part, garder ou louer
Quatre grandes options s’offrent à la fratrie. Elles ne se valent pas côté coût, côté délai ni côté tension familiale. Le tableau ci-dessous les compare.
| Option | Condition | Coût principal |
|---|---|---|
| Vendre à un tiers | Unanimité, ou procédure des deux tiers | Agence, diagnostics, frais de partage |
| Rachat de parts par un cohéritier | Accord sur la valeur, capacité de financement | Soulte, frais de partage, prêt éventuel |
| Garder en indivision | Accord de tous, idéalement par convention d’indivision | Charges partagées, risque de conflit |
| Louer le bien | Majorité des deux tiers pour un bail d’habitation | Travaux, fiscalité des loyers, gestion |
La vente reste la sortie la plus courante, parce qu’elle règle tout d’un coup. Une fois le prix encaissé, il est réparti selon les parts de chacun, et l’indivision disparaît. Chez le notaire, il suffit que tous les héritiers signent l’acte de vente.
Le rachat de parts convient quand l’un des frères ou sœurs tient à la maison. Il rachète les parts des autres et leur verse une soulte. Un héritier peut aussi vendre sa seule part à un tiers, mais les autres bénéficient alors d’un droit de préemption : ils peuvent s’aligner sur le prix proposé. Dans les faits, un acheteur extérieur se montre rarement pour une part d’indivision, ce qui limite cette piste.
Garder ou louer : tenir sans se brouiller
Conserver le bien n’a de sens que si tout le monde le veut, au moins pour un temps (voir aussi le cas de garder une résidence secondaire en famille). La convention d’indivision, rédigée avec le notaire, fixe les règles : qui gère, qui paie quoi, comment se prennent les décisions, et pour combien de temps (cinq ans renouvelables), comme le détaille cet article sur la clause évitant les brouilles en indivision. Elle évite que chaque dépense devienne un débat.
La mise en location apporte des revenus qui couvrent les charges. Le bail d’habitation se décide à la majorité des deux tiers, mais la gestion locative demande de la rigueur. Les loyers, imposables, se répartissent selon les parts. Une SCI familiale peut structurer l’ensemble, mais elle suppose de préparer le montage avec un professionnel, et les héritiers doivent tous y adhérer.
Attribution préférentielle : garder le logement familial
Quand un héritier habitait la maison avec le défunt, ou y vit déjà, il peut demander l’attribution préférentielle du logement. Il conserve alors le bien dans sa part de partage, à condition de compenser les autres par une soulte. Ce mécanisme protège celui qui y a ses racines, mais il ne dispense pas de payer.
Si la valeur du bien dépasse sa part, la différence se règle en argent. Le paiement peut parfois s’étaler dans le temps, avec l’accord des autres ou sur décision du juge. Quand le bénéficiaire n’a pas les moyens de racheter, un prêt immobilier reste la voie habituelle.
Estimer le bien et chiffrer le coût de la sortie
Toute discussion sérieuse commence par une valeur de référence. Sans elle, chacun défend son propre chiffre, et le frère qui veut garder la maison a souvent intérêt à l’estimer bas. Le plus sûr est de faire estimer le bien par deux ou trois professionnels : un expert immobilier, un notaire, une agence. Si les écarts restent importants, l’expertise indépendante fait office d’arbitre.
Voici un exemple pour mesurer l’enjeu. Une maison est estimée à 300 000 € et trois enfants la reçoivent à parts égales, soit 100 000 € chacun.
- Vente à un tiers : avec environ 4 % de commission d’agence (12 000 €), des diagnostics (quelques centaines d’euros) et un droit de partage de 2,5 % sur l’actif net (7 500 €), chacun repart avec un peu moins de 93 000 €.
- Rachat par un frère : il doit verser 200 000 € de soulte aux deux autres, plus les frais de partage, sans commission d’agence.
- Maison conservée un an : taxe foncière, assurance et entretien peuvent coûter plusieurs milliers d’euros à se partager, sans aucun revenu en face.
Ces montants sont des ordres de grandeur, ils varient selon la commune et la situation. Côté droits de succession, chaque enfant bénéficie d’un abattement de 100 000 € par parent décédé. Dans l’exemple, avec un seul parent concerné, personne ne paie de droits. Pour la plus-value, elle se calcule à partir de la valeur retenue dans la succession : si la maison est vendue peu après au prix estimé, l’écart reste faible, voire nul. Une vente tardive, à un prix plus élevé, peut en revanche générer une imposition.
Il faut aussi tenir compte des donations passées. Si l’un des enfants a déjà reçu une somme ou un bien du vivant des parents, le notaire doit la réintégrer dans le calcul des parts. Ce point règle souvent des tensions avant même la vente.
Quand le blocage persiste : médiation et partage judiciaire
Avant d’aller au tribunal, tentez la médiation familiale. Un tiers neutre aide chacun à exprimer ce qu’il attend vraiment : un souvenir, une part d’argent, la fin des disputes. Elle coûte peu et se solde souvent par un accord que le notaire peut formaliser. C’est aussi la voie qui laisse le moins de rancœur.
Si rien ne bouge, le notaire peut constater le désaccord par un procès-verbal de difficultés. Un cohéritier peut alors saisir le tribunal judiciaire pour obtenir le partage judiciaire. Le juge désigne un notaire, peut ordonner une expertise, puis, si le bien ne peut pas être réparti en nature, ordonne sa vente par licitation, c’est-à-dire aux enchères. Le prix obtenu est souvent inférieur à celui d’une vente amiable.
Cette voie est longue, parfois plusieurs années, et chère entre frais d’avocat, d’expertise et de procédure. Elle reste le recours ultime pour sortir d’une impasse. Le juge peut aussi accorder un sursis au partage (jusqu’à deux ans) si une vente immédiate nuit à la valeur du bien.
Anticiper pour éviter le casse-tête
La plupart de ces blocages se préparent des années à l’avance. Un parent qui parle de ses intentions à ses enfants, rédige un testament ou organise une donation-partage désamorce une grande part des conflits. Le notaire peut prévoir qui reçoit la maison, qui reçoit l’équivalent en argent, et dans quelles conditions. Une conversation honnête, avant la succession, coûte bien moins cher qu’un procès après.
Si vous êtes déjà dans la situation, la marche à suivre tient en quelques étapes : réunir les héritiers, faire estimer le bien, consulter le notaire sur les options et leur coût, puis choisir ensemble entre vente, rachat ou conservation encadrée. Le tribunal ne doit intervenir que si la discussion est vraiment rompue.





