Comment calculer votre indemnité chômage après un mi-temps thérapeutique ?
6 octobre 2026
Le début d’année 2026 a marqué un tournant pour les épargnants français : le taux du Livret de Développement Durable et Solidaire (LDDS) a été ajusté à la baisse pour s’établir à 1,5 % net par an depuis le 1er février 2026. Cette modification, qui s’inscrit dans un contexte de ralentissement de l’inflation, concerne également les nouveaux taux du Livret A et du LEP en 2026 pour votre épargne. L’objectif reste de préserver un placement sûr et défiscalisé tout en tenant compte de l’évolution économique. Pour les millions de détenteurs d’un LDDS, cette baisse pose naturellement la question de la performance réelle de leur épargne et de l’opportunité de ce livret réglementé face aux alternatives.
Taux LDDS 2026 : 1,5 % depuis le 1er février
Le taux du LDDS a été fixé à 1,5 % net de fiscalité par arrêté ministériel du 28 janvier 2026, applicable du 1er février au 31 juillet 2026 minimum. Cette décision suit la décrue de l’inflation observée en 2025 et reflète la volonté des pouvoirs publics de normaliser la rémunération des livrets réglementés après la période de tensions inflationnistes de 2022-2024.
Calculateur de rendement LDDS 2026
Estimez vos intérêts nets et comparez le LDDS avec d’autres livrets réglementés.
| Livret | Taux | Intérêts annuels | Rendement réel |
|---|---|---|---|
| LDDS | 1,5 % | 75 € | 0 % |
| Livret A | 1,5 % | 75 € | 0 % |
Le LDDS étant indexé sur le Livret A depuis 2003, les deux placements évoluent toujours au même rythme. La baisse de février 2026 reste modérée : le taux est passé de 1,7 % à 1,5 %, soit une diminution de 0,2 point. Si la performance nominale recule, le rendement net réel dépend avant tout du niveau d’inflation constaté en 2026. Avec une inflation estimée autour de 1,5 % à 2 % sur l’année, le LDDS continue d’offrir une protection du capital plutôt qu’un gain significatif.
Bon à savoir
Les intérêts du LDDS sont calculés par quinzaine et capitalisés chaque 31 décembre. Tout dépôt effectué en cours de quinzaine commence à produire des intérêts seulement à partir du 1er ou du 16 du mois selon la date de versement.
Plafond et conditions d’ouverture du LDDS
Le plafond du LDDS est fixé à 12 000 euros, hors intérêts capitalisés. Une fois ce plafond atteint, le livret continue de produire des intérêts, mais aucun nouveau versement n’est autorisé. Ce montant reste largement inférieur au plafond du Livret A (22 950 euros), ce qui positionne le LDDS comme un complément naturel pour diversifier son épargne réglementée.
L’ouverture d’un LDDS est réservée aux personnes physiques domiciliées fiscalement en France. Chaque titulaire ne peut détenir qu’un seul LDDS, et les mineurs rattachés au foyer fiscal de leurs parents ne peuvent en ouvrir un. Les fonds restent disponibles à tout moment sans frais ni pénalité, ce qui confère au livret une liquidité totale. Aucune condition de revenu n’est exigée, contrairement au Livret d’épargne populaire (LEP).
Le LDDS bénéficie d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux. Cette caractéristique en fait un placement particulièrement attractif pour les contribuables fortement imposés, qui conservent l’intégralité des intérêts perçus. Les fonds collectés financent des projets de transition énergétique et d’économie sociale et solidaire, donnant une dimension responsable à cette épargne défiscalisée.
Comparaison LDDS, Livret A, LEP : les taux des livrets réglementés

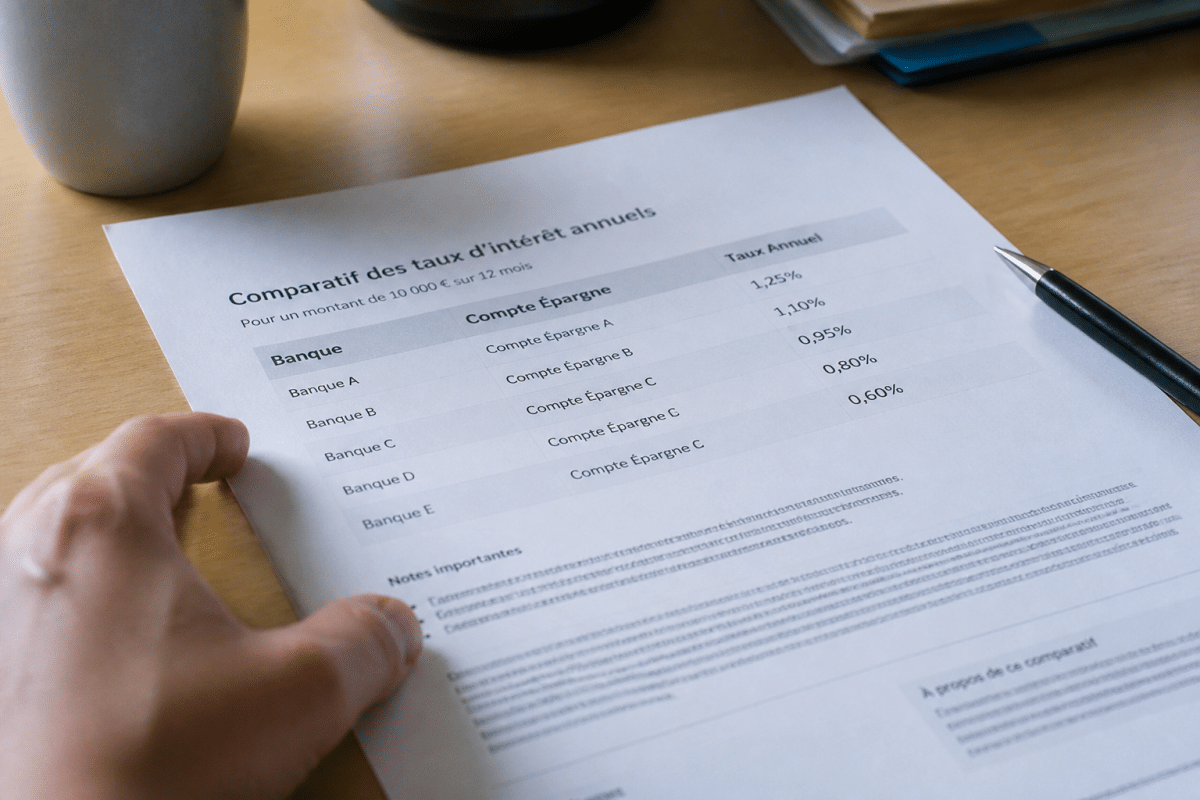
En février 2026, les principaux livrets réglementés affichent des taux différenciés qui répondent à des objectifs distincts. Le LDDS et le Livret A partagent le même taux de 1,5 %, ce qui simplifie la comparaison : les deux produits offrent exactement la même rémunération. La différence réside essentiellement dans le plafond et l’usage des fonds collectés, le LDDS étant orienté vers le financement de l’économie sociale.
Le Livret d’épargne populaire (LEP) se distingue nettement avec un taux de 3 % net en 2026, soit le double du LDDS. Réservé aux foyers modestes sous conditions de revenu fiscal de référence, le LEP reste le placement le plus rémunérateur de l’épargne réglementée. Son plafond est fixé à 10 000 euros, et un seul LEP est autorisé par personne. Pour les épargnants éligibles, le LEP constitue le premier choix avant d’envisager LDDS ou Livret A.
| Livret | Taux 2026 | Plafond | Conditions |
|---|---|---|---|
| LDDS | 1,5 % | 12 000 € | Résidence fiscale France |
| Livret A | 1,5 % | 22 950 € | Aucune |
| LEP | 3 % | 10 000 € | Plafond de revenu fiscal |
| Livret Bleu | 1,5 % | 22 950 € | Aucune |
Le Livret Bleu du Crédit Mutuel fonctionne exactement comme un Livret A, avec le même taux de 1,5 % et le même plafond. Le Plan d’épargne logement (PEL) et le Compte épargne logement (CEL) affichent des taux respectifs de 1,75 % et 1,5 % en 2026, mais leurs conditions d’usage et leur fiscalité diffèrent sensiblement des livrets réglementés classiques.
Impact concret sur votre épargne en 2026
Pour mesurer l’effet réel du taux de 1,5 %, prenons l’exemple d’un épargnant qui place 5 000 euros sur un LDDS au 1er janvier 2026. Au 31 décembre, sans aucun versement ni retrait supplémentaire, il aura perçu 75 euros d’intérêts nets de toute fiscalité. Sur un montant au plafond de 12 000 euros, les intérêts annuels s’élèvent à 180 euros nets.
Comparons cette performance avec un Livret A alimenté du même montant de 5 000 euros : le rendement sera strictement identique, soit 75 euros d’intérêts en 2026. En revanche, un épargnant éligible qui placerait ces 5 000 euros sur un LEP à 3 % percevrait 150 euros d’intérêts nets, soit exactement le double. Cette différence illustre l’importance de prioriser le LEP lorsque les conditions de revenu le permettent.
Stratégie d’épargne
Pour optimiser votre rendement, remplissez d’abord le plafond du LEP si vous êtes éligible (3 %), puis celui du LDDS (1,5 %), et enfin complétez avec le Livret A jusqu’à son plafond plus élevé. Cette hiérarchie maximise le gain net sans risque.
L’impact réel du LDDS sur votre pouvoir d’achat dépend de l’inflation. Si celle-ci reste autour de 1,5 % en 2026, le rendement net réel du LDDS est proche de zéro : votre capital est préservé, mais ne génère pas de gain significatif. Si l’inflation grimpe à 2 %, le rendement réel devient légèrement négatif. À l’inverse, une inflation inférieure à 1,5 % transforme le LDDS en placement réellement profitable. La baisse de février 2026 reflète justement ce retour à une inflation maîtrisée, ce qui normalise le taux de rémunération.
Pour un couple qui détient chacun un LDDS et un Livret A, la capacité d’épargne réglementée totale atteint 69 900 euros (2 × 12 000 euros sur LDDS + 2 × 22 950 euros sur Livret A). Cette enveloppe garantit une disponibilité totale des fonds, une absence de risque en capital et une défiscalisation complète, ce qui en fait la base d’une épargne de précaution solide. Le rendement modeste de 1,5 % rappelle que ces livrets sont avant tout des placements de sécurité, non des supports de performance à long terme.
Enfin, si votre LDDS atteint le plafond et que vous souhaitez continuer à épargner de manière défiscalisée et sécurisée, vous pouvez clôturer le LDDS pour transférer les fonds vers un Livret A ou un LEP, selon votre situation. La clôture d’un LDDS ne génère aucun frais ni pénalité. Vous pourrez rouvrir un nouveau LDDS chez un autre établissement si vous le souhaitez, à condition de ne jamais détenir deux LDDS simultanément.